
Agência prevê alavancagem de aproximadamente quatro vezes em 2027 e 2028 e considera refinanciamento de US$ 400 milhões em dívidas de curto prazo
A Fitch Ratings atribuiu, pela primeira vez, o Rating Nacional de Longo Prazo ‘BBB(bra)’, com Perspectiva Estável, à Coruripe. Em relatório divulgado na quarta-feira (18), a agência destacou a escala operacional, a posição competitiva e a presença da empresa nas regiões Nordeste e Sudeste, mas apontou restrições relacionadas à geração de caixa, ao endividamento e à flexibilidade financeira. A avaliação também considera o refinanciamento de aproximadamente US$ 400 milhões em dívidas de curto prazo, operação em andamento cuja não concretização poderá pressionar a classificação de crédito.
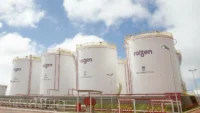
De acordo com a Fitch, a Coruripe apresenta perfil de negócios adequado, com cinco usinas, capacidade instalada de moagem de 17 milhões de toneladas de cana-de-açúcar por ano e posição de oitava maior produtora de açúcar e etanol do Brasil.
As operações em Minas Gerais e Alagoas permitem ampliar o período de safra, reduzir a exposição a eventos climáticos e acessar diferentes corredores de exportação, conforme a agência. A análise também considera a estrutura de custos da Coruripe e os preços mais elevados do etanol no Nordeste, onde a demanda supera a oferta local.
No fornecimento de matéria-prima, cerca de 98% da cana utilizada pela empresa tem origem assegurada por contratos de arrendamento, produção própria e relacionamento com fornecedores.
A Fitch estima ainda que a participação do açúcar no mix de produção da Coruripe fique em torno de 65%, acima dos 60% reportados historicamente. A estratégia está apoiada em contratos de longo prazo com comercializadoras, que facilitam o acesso a financiamento, mas também reduzem a flexibilidade operacional.
Fluxo de caixa livre negativo e alavancagem
A Fitch projeta que a Coruripe mantenha fluxo de caixa livre (FCF) negativo entre os exercícios fiscais de 2027 e 2030, diante da necessidade de investimentos recorrentes e dos elevados pagamentos de juros da dívida.
Nesse período, o fluxo de caixa operacional médio deverá ficar em R$ 900 milhões por ano, enquanto os investimentos anuais são estimados em R$ 1,3 bilhão. Para 2027, a agência prevê margem de fluxo de caixa livre de -20%, com melhora para -7% em 2028.
Os desembolsos incluem renovação de canaviais, plantio de cana, tratos culturais e expansão agrícola limitada, destinados à manutenção do fornecimento de matéria-prima e das operações.
Em relação à alavancagem, a Fitch estima que a relação entre dívida ajustada e EBITDA fique próxima de 4,0 vezes em 2027 e 2028, enquanto a dívida líquida sobre EBITDA deverá permanecer em torno de 3,0 vezes.
As projeções já consideram a amortização de R$ 1,5 bilhão em dívidas após o recebimento da primeira parcela dos recursos provenientes da monetização de créditos do antigo Instituto do Açúcar e do Álcool (IAA).
A Coruripe também possui outros R$ 2,1 bilhões relacionados a esses créditos, que aguardam decisão judicial definitiva. Segundo a Fitch, esses recursos não foram incluídos em seu cenário-base e poderão contribuir para a estrutura de capital da empresa, dependendo de sua utilização.
Refinanciamento de US$ 400 milhões
A liquidez da Coruripe foi classificada como fraca pela Fitch, que prevê melhora caso sejam concluídas as operações de refinanciamento em andamento, estimadas em aproximadamente US$ 400 milhões.
A principal operação envolve um empréstimo de até US$ 380 milhões, coordenado pela International Finance Corporation (IFC), com desembolso previsto para o fim de novembro de 2026.
O financiamento está estruturado em duas parcelas: uma de US$ 80 milhões, com recursos da própria IFC, e outra de até US$ 300 milhões, a ser distribuída entre bancos participantes. A liberação da segunda parcela depende da adesão das instituições financeiras.
Os recursos serão utilizados para refinanciar linhas de crédito à exportação e operações de capital de giro de curto prazo.
Em junho de 2026, a Coruripe possuía caixa de R$ 781 milhões e dívida total ajustada de R$ 4,9 bilhões, conforme os critérios da Fitch. Desse montante, R$ 2,6 bilhões tinham vencimento no curto prazo, incluindo R$ 1,27 bilhão em adiantamentos de clientes classificados como dívida pela agência.
A Fitch ressalta que o rating atribuído considera a conclusão dos refinanciamentos. Caso as operações não sejam concretizadas, a classificação poderá sofrer pressão.
Moagem projetada em 16,9 milhões de toneladas
Para os exercícios fiscais de 2027 e 2028, a Fitch projeta moagem de 16,9 milhões de toneladas de cana-de-açúcar por ano, volume próximo à capacidade instalada de 17 milhões de toneladas da Coruripe.
Em 2027, a produção deverá alcançar 1,414 milhão de toneladas de açúcar e 404 milhões de litros de etanol. Para 2028, as estimativas são de 1,426 milhão de toneladas de açúcar e 407 milhões de litros de etanol.
No mercado de açúcar, a agência considera uma recuperação gradual dos preços. De acordo com o relatório, a Coruripe fixou 100% de sua exposição ao açúcar VHP da safra 2026/27 ao preço médio de 16,4 centavos de dólar por libra-peso, abaixo dos 19,3 centavos registrados em 2025/26 e dos 21,6 centavos de 2024/25.
Para os exercícios fiscais de 2027 e 2028, a Fitch projeta preços médios do açúcar bruto de 16,4 e 17,1 centavos de dólar por libra-peso, respectivamente. A análise também considera uma recuperação de 8% nos preços do VHP na safra 2027/28.
No etanol, as projeções acompanham a evolução dos preços do petróleo e da taxa de câmbio. Entre as premissas utilizadas estão preços médios do barril de petróleo Brent de US$ 87 em 2027 e US$ 70 em 2028.
Segundo a Fitch, a Coruripe permanece exposta à volatilidade dos preços do açúcar e do etanol, às condições climáticas e às oscilações cambiais, uma vez que parcela relevante de seu endividamento está denominada em dólar.
Fatores que podem alterar o rating
Entre os fatores que podem levar ao rebaixamento da classificação, a Fitch aponta a manutenção da relação dívida total sobre EBITDA acima de 4,0 vezes ou da dívida líquida sobre EBITDA acima de 3,0 vezes.
A agência também considera como fatores de risco a deterioração da flexibilidade financeira e a geração de fluxo de caixa livre negativo em patamares superiores aos projetados.
Por outro lado, uma eventual elevação do rating poderá ocorrer caso a Coruripe reduza, de forma sustentável, a relação dívida total sobre EBITDA para menos de 3,0 vezes e a dívida líquida sobre EBITDA para menos de 2,0 vezes.
Melhorias na produtividade agrícola e industrial, redução dos custos de produção, maior flexibilidade financeira e geração consistente de fluxo de caixa livre positivo também estão entre os fatores considerados para uma possível revisão positiva.
Natália Cherubin para RPAnews