
Chuvas no Centro-Sul brasileiro, mudanças nas posições dos fundos e perspectivas de menor produção na Índia e na Europa aumentam as incertezas sobre a oferta global
O mercado internacional de açúcar enfrenta um cenário de elevada volatilidade, marcado pelo avanço do El Niño, mudanças expressivas no posicionamento dos fundos especulativos e dificuldades na produção das principais regiões produtoras. No Centro-Sul brasileiro, as chuvas têm atrasado a moagem de cana-de-açúcar e ampliado as incertezas sobre o encerramento da temporada, enquanto revisões nas estimativas de produção da Índia e da Europa aumentam a preocupação com a oferta global da commodity.
O cenário foi discutido durante o painel “Fundamentos do Mercado Internacional de Açúcar”, realizado em 27 de outubro, na 26ª Conferência Internacional DATAGRO sobre Açúcar e Etanol, em São Paulo. O debate reuniu Jeremy Austin, diretor-geral da Sucden Brasil; Mario de Rezende Barbosa, diretor de Estratégia da LDC; e Paulo Garcia, CEO da Vital Commodities, com moderação de Thiago Duarte, Associate Partner do BTG Pactual.
Um dos principais movimentos destacados foi a mudança no posicionamento dos fundos especulativos no mercado futuro de açúcar. Segundo Austin, os agentes passaram de uma posição vendida de aproximadamente 100 mil contratos para uma posição comprada de 120 mil contratos, em meio às mudanças no cenário macroeconômico e climático.
“O mercado muda muito, tem o El Niño que está agindo muito, tem parte especulativa que foi comprando, estavam com 100 mil lotes vendidos, agora são 120 mil lotes comprados. O El Niño que está atingindo antes do previsto o Centro-Sul do Brasil, então a produção está mais complicada, mais atrasada com chuvas”, afirmou Austin.
A mudança representa uma inversão expressiva no posicionamento dos investidores e evidencia a influência de fatores externos aos fundamentos tradicionais de oferta e demanda sobre a formação dos preços.
Na avaliação de Mario de Rezende Barbosa, diretor de Estratégia da LDC, os movimentos recentes do mercado passaram a refletir de maneira mais intensa fatores macroeconômicos, com maior interesse dos investidores pelas commodities.
“Virou algo muito mais macro do que o próprio fundamento do açúcar; o açúcar foi comprado em busca de commodity por muitos fatores. A maximização de açúcar o mais cedo possível faz parte da premissa que estamos usando hoje”, afirmou Barbosa.
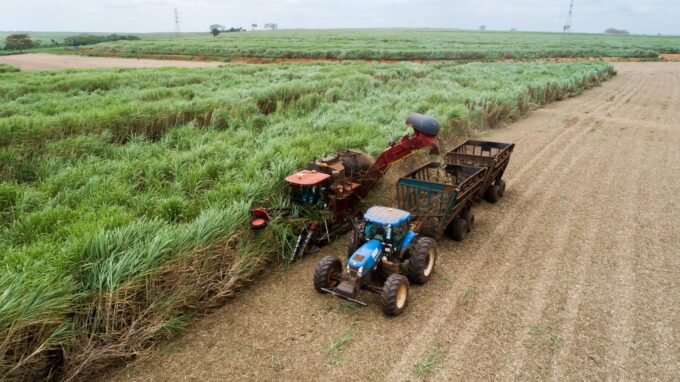
Além da influência dos fundos, as condições climáticas têm imposto desafios ao processamento da cana-de-açúcar no Centro-Sul. As chuvas associadas ao avanço do El Niño dificultam as operações de colheita e moagem, elevando as incertezas sobre o volume de matéria-prima que poderá ser processado até o encerramento da temporada.
Atrasos na moagem e desafios para a próxima safra
A possibilidade de permanência de cana no campo também levanta dúvidas sobre o planejamento industrial e o calendário de retomada das operações.
Para Paulo Garcia, CEO da Vital Commodities, a expectativa de antecipação generalizada do início da moagem para março enfrenta limitações relacionadas à necessidade de realização da manutenção de entressafra.
“Eu ouço muito dizer que as usinas vão começar em março; eu acho muito difícil que isso aconteça, porque quando todas as usinas estão se organizando para moer próximo ao Natal. Todas elas passam por uma entressafra e vão estar entregando seus equipamentos e os prestadores de serviço em janeiro”, afirmou Garcia.
A avaliação chama a atenção para os desafios de conciliar o processamento da cana que permanece no campo com a necessidade de manutenção dos equipamentos industriais e a preparação das usinas para o próximo ciclo.
No cenário internacional, a Índia e a Europa também apresentam perspectivas de menor produção de açúcar. Segundo as análises apresentadas no painel, as estimativas para ambas as regiões sofreram revisões para baixo, reduzindo as expectativas de disponibilidade do produto no mercado global.
Na Índia, a lentidão dos embarques também foi apontada como um fator de atenção para a oferta exportável. Já na Europa, a redução da área plantada contribui para as perspectivas de menor produção.
Diante desse cenário, a combinação entre riscos climáticos, dificuldades operacionais no Centro-Sul brasileiro, mudanças nas posições dos fundos e redução das estimativas de produção em outras regiões produtoras mantém o mercado internacional de açúcar sujeito a fortes oscilações.
As avaliações apresentadas indicam que, além dos fundamentos de oferta e demanda, fatores macroeconômicos e decisões operacionais das usinas deverão continuar influenciando o comportamento das cotações e as expectativas para as próximas safras.