
Redução de 23% na produção brasileira de açúcar na primeira quinzena de outubro e previsão de continuidade das chuvas sustentam as cotações internacionais
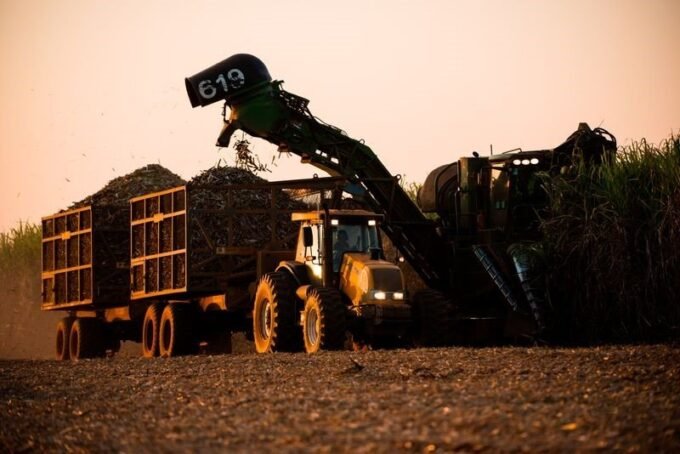
Os preços futuros do açúcar encerraram a quinta-feira (29) em alta nas bolsas de Nova York e Londres, impulsionados pela redução da moagem de cana-de-açúcar e da produção brasileira de açúcar na primeira quinzena de outubro. Segundo informações do Ministério da Agricultura do Brasil, divulgadas pela Barchart, as usinas processaram 32 milhões de toneladas de cana no período, queda de 18% em relação aos 39 milhões de toneladas registrados no mesmo intervalo do ano anterior. A produção de açúcar recuou 23%, totalizando 2,15 milhões de toneladas.
Na bolsa de Nova York, o contrato do açúcar bruto com vencimento em março de 2027 avançou 0,67%, ou 0,13 centavo de dólar por libra-peso, encerrando a sessão a 19,47 centavos de dólar por libra-peso. Em Londres, o açúcar branco para dezembro de 2026 subiu 0,36%, equivalente a US$ 1,90 por tonelada, fechando a US$ 527,60 por tonelada.
As chuvas persistentes associadas ao fenômeno El Niño têm prejudicado a colheita e reduzido o ritmo de processamento de cana-de-açúcar no Brasil. Segundo a StoneX, as previsões de precipitações para os próximos sete dias nas regiões produtoras indicam que as operações de moagem poderão continuar enfrentando dificuldades.
Apesar da recuperação observada desde terça-feira, os preços do açúcar em Nova York ainda acumulam perdas expressivas na semana. Segundo a Barchart, as cotações recuaram fortemente na segunda-feira, acompanhando a desvalorização do real brasileiro, que chegou a perder cerca de 9% de seu valor. Mesmo após uma recuperação parcial, a moeda ainda apresentava queda próxima de 8% na semana.
O enfraquecimento do real tende a estimular as exportações brasileiras de açúcar, ao aumentar a receita em moeda nacional obtida com as vendas realizadas em dólar. Esse movimento pode ampliar a oferta da commodity no mercado internacional e pressionar os preços.
Déficit global e produção indiana também influenciam mercado
Outro fator de sustentação das cotações foi a revisão das estimativas de oferta e demanda mundial pela Covrig Analytics. A consultoria elevou sua projeção de déficit global de açúcar para a safra 2026/27 de 300 mil para 490 mil toneladas.
Para a temporada 2025/26, a Covrig também reduziu sua estimativa de superávit de 5,2 milhões para 1,2 milhão de toneladas, considerando a menor produção brasileira de açúcar e o aumento das importações pela Índia.
No mercado indiano, a Associação Indiana de Fabricantes de Açúcar e Bioenergia (ISMA) informou que a safra 2026/27 começou dentro do cronograma, com aproximadamente 107 usinas iniciando as operações de moagem.
Até 25 de outubro, a produção de açúcar no país alcançou 400 mil toneladas, abaixo das 600 mil toneladas registradas no mesmo período do ciclo anterior.
Apesar da redução, a ISMA destacou que os estoques de passagem de 3,6 milhões de toneladas da safra 2025/26 garantem uma posição confortável de abastecimento no país.
As condições climáticas também permanecem no radar do mercado. Durante o período de monções, entre junho e setembro, as chuvas na Índia ficaram 12,6% abaixo da média histórica, no menor volume registrado em 11 anos.
Assim, enquanto as dificuldades na moagem brasileira e a perspectiva de maior déficit global dão suporte às cotações, a desvalorização do real e seus possíveis efeitos sobre as exportações brasileiras continuam exercendo pressão sobre o mercado internacional de açúcar.