
Expansão das usinas amplia demanda doméstica, enquanto exportações brasileiras abaixo do esperado e safra recorde na Argentina pressionam mercado
A expansão da indústria de etanol de milho deve continuar impulsionando o consumo doméstico do cereal no Brasil, que poderá alcançar 34 milhões de toneladas na safra 2026/27, segundo projeções da Hedgepoint Global Markets. Ao mesmo tempo, o ritmo das exportações brasileiras permanece abaixo do esperado, levando a consultoria a revisar a estimativa de embarques para aproximadamente 38 milhões de toneladas em 2025/26. A combinação de maior demanda interna e menor volume destinado ao mercado externo tende a reduzir o risco de aperto na oferta doméstica, favorecendo preços mais acomodados.
De acordo com a consultoria, a expansão do etanol de milho tem se consolidado como um dos principais vetores de crescimento do consumo brasileiro. Atualmente, o país conta com 29 usinas em operação, outras 13 autorizadas para construção e 14 projetos adicionais em fase de desenvolvimento, indicando a continuidade dos investimentos no segmento.
“Exportações abaixo do esperado reduzem o risco de aperto na oferta doméstica, enquanto o etanol de milho segue como motor da demanda interna”, afirma Luiz Roque, coordenador de Inteligência de Mercado da Hedgepoint Global Markets.
As estimativas iniciais apresentadas pela consultoria durante a Live com Especialistas de outubro apontam para uma produção brasileira próxima de 146,5 milhões de toneladas de milho em 2026/27, volume superior às projeções oficiais do Departamento de Agricultura dos Estados Unidos (USDA).
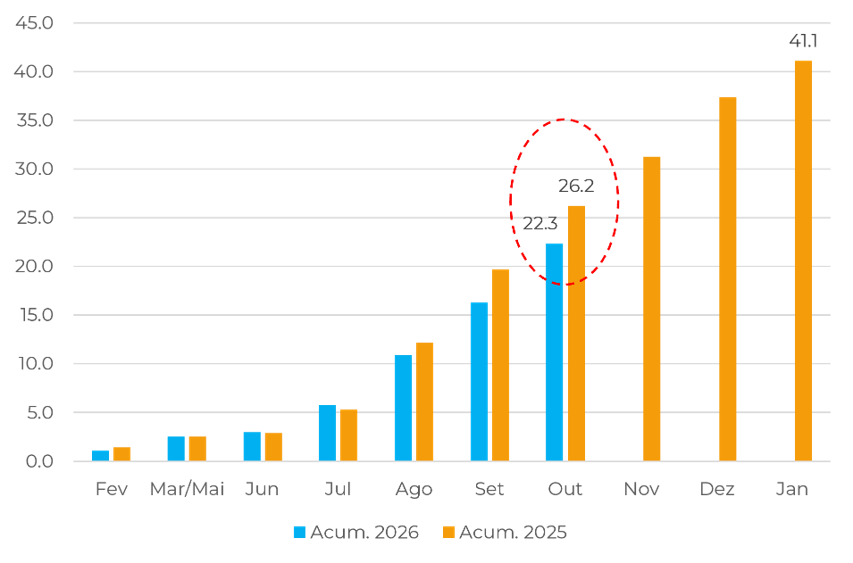
No mercado externo, o desempenho permanece mais fraco. O volume acumulado na programação de embarques, conhecida como line-up, somou 22,3 milhões de toneladas até outubro de 2026, ante 26,2 milhões de toneladas no mesmo período de 2025.
A redução da programação de exportações reflete um ambiente de maior concorrência internacional, principalmente diante do aumento da disponibilidade de milho argentino.
Safra recorde na Argentina amplia concorrência com o Brasil
A Argentina colheu, na temporada 2025/26, a maior safra de milho de sua história, com estimativas que variam entre 64 milhões e mais de 70 milhões de toneladas. A produção elevada deverá ampliar a presença do país no comércio internacional, com exportações que podem alcançar aproximadamente 45 milhões de toneladas.
Esse volume supera a estimativa de embarques brasileiros para o ciclo e representa um fator adicional de competição nos mercados compradores.
Segundo a Hedgepoint, a maior oferta argentina está entre os principais motivos para o desempenho relativamente fraco das exportações brasileiras de milho nesta temporada.
Outro fator de pressão é o ritmo mais lento das compras de milho brasileiro pelo Irã, que contribui para limitar a demanda externa pelo cereal nacional.
União Europeia pode ampliar importações após perdas na produção
Em contrapartida, as condições climáticas adversas na União Europeia podem criar oportunidades para os exportadores brasileiros.
Uma intensa onda de calor reduziu a produção de milho no bloco europeu, especialmente na França, aumentando a perspectiva de necessidade de importações para atender ao consumo regional.
Esse cenário pode favorecer fornecedores como Brasil e Estados Unidos, principalmente diante das dificuldades logísticas enfrentadas pela Ucrânia, importante exportadora mundial de grãos.
A intensificação dos ataques entre Rússia e Ucrânia voltou a afetar o fluxo internacional de commodities agrícolas. A redução temporária dos embarques na região do Mar Negro tem contribuído para sustentar os preços internacionais do milho.
“O milho encontra suporte na queda dos estoques globais, no avanço do etanol de milho no Brasil e em uma possível maior necessidade de importações da União Europeia”, avalia Roque.
China reduz estoques e pode voltar a ampliar importações
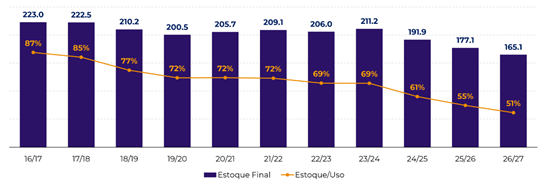
Outro fator acompanhado pelo mercado é a evolução dos estoques chineses de milho. Segundo a Hedgepoint, a China mantém uma estratégia de redução gradual de seus estoques, mesmo após sucessivas safras recordes.
Nos últimos anos, a relação entre os estoques e o consumo do país apresentou redução significativa, indicando menor disponibilidade relativa do cereal.
Embora as importações chinesas permaneçam reduzidas no curto prazo, a continuidade desse movimento pode levar o país a ampliar suas compras internacionais nos próximos anos.
Para o Brasil, a eventual retomada da demanda chinesa representa uma oportunidade relevante, considerando que o país esteve entre os principais beneficiados no último ciclo de importações elevadas da China.
Safra elevada nos Estados Unidos limita recuperação dos preços
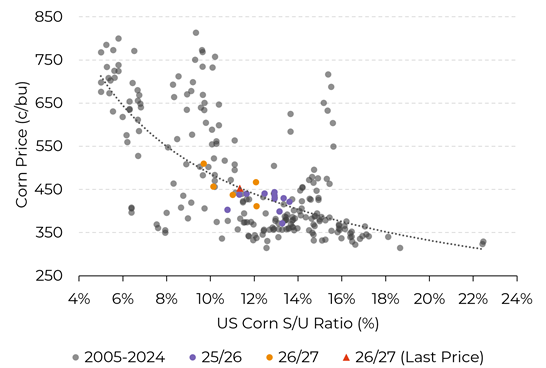
Nos Estados Unidos, a produção de milho está estimada em 407,3 milhões de toneladas, configurando a segunda maior safra da história do país.
Apesar de os estoques permanecerem relativamente confortáveis, os volumes são inferiores aos registrados no ciclo anterior. Ainda assim, a elevada disponibilidade de milho americano mantém o produto competitivo no mercado internacional e favorece as exportações dos Estados Unidos.
A entrada da safra no mercado, associada às revisões para cima nas estimativas de produção, provocou correções recentes nas cotações. O movimento também foi influenciado pela liquidação de posições por fundos de investimento.
Para a Hedgepoint, o cenário global reúne fatores que atuam em direções opostas sobre os preços do cereal.
Entre os elementos de sustentação estão a redução dos estoques mundiais, o crescimento do consumo para produção de etanol no Brasil, a possibilidade de aumento futuro das importações chinesas e as restrições logísticas às exportações na região do Mar Negro.
Por outro lado, a elevada produção americana, a forte concorrência argentina, o desempenho abaixo do esperado das exportações brasileiras e o menor ritmo de compras do Irã continuam exercendo pressão sobre o mercado.
“O comportamento das exportações brasileiras, a concorrência argentina e os conflitos no Mar Negro e no Oriente Médio serão determinantes para a direção dos preços”, conclui Roque.