
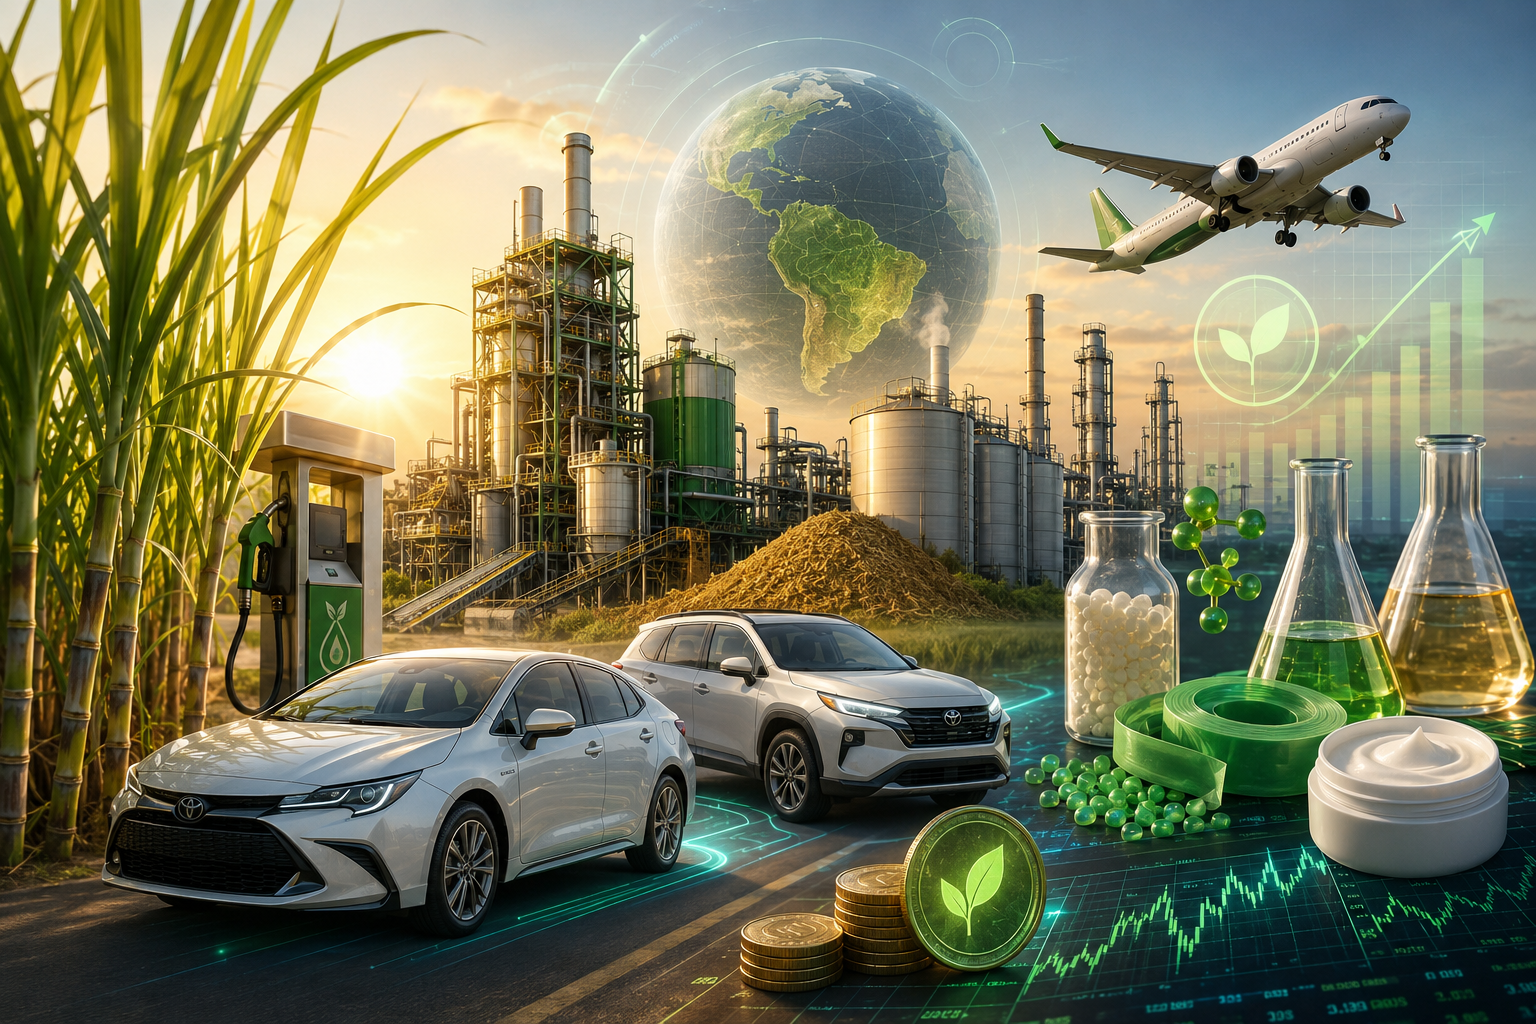
Por quase cinco décadas o etanol brasileiro foi tratado como um assunto de posto de gasolina: uma alternativa mais barata (ou não) à gasolina, definida por bomba de combustível e cálculo de autonomia. Essa moldura ficou pequena. O que está em curso hoje é a transformação da usina de cana em biorrefinaria — um complexo industrial que, a partir da mesma matéria-prima, produz insumo para plástico, para querosene de aviação, para moléculas de alto valor em cosméticos e fragrâncias, combustível de uma nova geração de motores híbridos e, cada vez mais, um ativo financeiro negociável em bolsa.
Entender essa transformação exige olhar para cinco frentes que avançam simultaneamente: a transição do motor a combustão puro para o híbrido flex, o etanol de segunda geração (E2G), o combustível sustentável de aviação (SAF), a química renovável de base biotecnológica e o mercado de créditos de descarbonização que sustenta financeiramente essa transição.
O motor a combustão não está morrendo — está sendo reaproveitado
A narrativa global de eletrificação prevê a substituição do motor a combustão pelo elétrico puro. No Brasil, o caminho que está se consolidando é outro: o motor flex a etanol como gerador ou complemento de um sistema híbrido, não como peça a ser descartada. Os dados do início de 2026 mostram essa bifurcação com clareza — entre os veículos eletrificados vendidos no país, os híbridos plug-in ainda lideram, mas os híbridos flex sem plugue avançaram com força, respondendo por cerca de 31% do mix de eletrificados em fevereiro, somando quase quatro mil unidades no mês.
A Toyota abriu esse caminho com o Corolla híbrido flex — lançado em 2019 como o primeiro carro do mundo a combinar motor elétrico com combustão flex — e repetiu a fórmula no Corolla Cross em 2021; agora prepara o Yaris Cross híbrido-flex para 2026. Montadoras chinesas seguem o mesmo roteiro: a BYD confirmou o Song Pro nacional como híbrido plug-in flex, com motor 1.5 e propulsor elétrico de 197 cv, e a GWM adota a hibridização flex em toda a família Haval H6. A Stellantis, por sua vez, confirmou o lançamento de seu primeiro híbrido-leve flex 48V produzido em Goiana, enquanto Honda e Volkswagen ainda operam em estágios preliminares, com estreia prevista apenas para 2028.
O racional técnico é simples, mas o motivo pelo qual ele funciona é econômico, e é aí que o etanol entra como protagonista silencioso do próprio motor híbrido: o Brasil já tem a infraestrutura de distribuição de etanol mais madura do mundo, uma frota historicamente flex, e — o dado mais recente — uma vantagem de preço na bomba que se sustenta mesmo em 2026. Segundo a UNICA, a diferença entre o preço do etanol hidratado e da gasolina está em 64,5% na média nacional, chegando a 61,7% em São Paulo; dados da ANP mostram que, na semana de 17 a 23 de maio de 2026, o etanol foi economicamente mais vantajoso que a gasolina em 232 dos 387 municípios analisados.
Hibridizar sobre essa base aproveita a rede de distribuição existente em vez de exigir a construção de uma rede de recarga do zero — e ainda entrega ao consumidor um combustível que, na maior parte do país, já é a opção mais barata no tanque. O motor a combustão, nesse desenho, não desaparece: muda de função, de propulsor único para gerador ou reforço de torque, operando com um combustível de pegada de carbono já historicamente baixa e preço competitivo.
Essa convergência entre etanol e eletrificação pode avançar ainda mais além do híbrido flex. A Nissan desenvolve desde 2016, em parceria com Unicamp e Ipen/USP, um sistema batizado e-Bio Fuel-Cell, no qual o etanol alimenta uma célula a combustível de óxido sólido (SOFC) responsável por gerar eletricidade para o motor elétrico — sem combustão direta e sem a necessidade de recarga por tomada. Embora ainda em fase experimental, com testes realizados até agora em uma van NV200 e sem data de lançamento comercial definida, a tecnologia ilustra um ponto conceitual importante para a tese deste texto: o etanol pode permanecer relevante mesmo em arquiteturas totalmente eletrificadas, funcionando como vetor energético — o combustível que carrega e libera energia — em vez de combustível de combustão direta.
E2G: o etanol que não compete com plantio
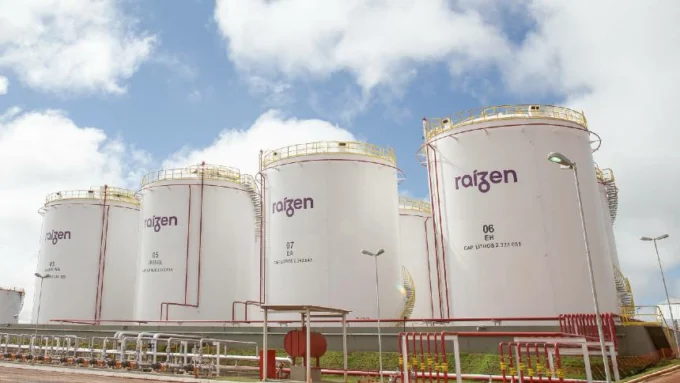
Enquanto o motor evolui, a matéria-prima também. O etanol de segunda geração (E2G ou celulósico) usa bagaço e palha de cana — resíduos do próprio processamento — em vez de caldo ou melaço, o que permite ampliar a produção de etanol sem expandir a área plantada, aproveitando o fato de que cada tonelada de cana processada deixa cerca de 280 kg de bagaço úmido. A rota já não é experimental: em 2024 foi inaugurada em Guariba (SP) a maior planta de E2G do mundo, no Parque de Bioenergia Bonfim da Raízen, seguindo o modelo de integração industrial com usinas de primeira geração adotado também pela GranBio.
Do lado tecnológico, o gargalo histórico do E2G é o custo da hidrólise enzimática, e aí há uma notícia recente relevante: pesquisadores brasileiros, em parceria entre CNPEM, Embrapa e MCTI, desenvolveram uma enzima batizada CelOCE, capaz de aumentar em até 60% a eficiência da produção de etanol 2G. Do lado financeiro, o quadro é mais ambíguo — mas exige uma leitura cuidadosa.
A Raízen, que fez do E2G seu diferencial no IPO de 2021, viu a ação cair quase 90% desde a estreia. Seria simplista atribuir essa queda ao E2G isoladamente: o movimento reflete um conjunto mais amplo de fatores — juros elevados, aumento do endividamento da companhia, preços do açúcar em patamar menos favorável, compressão de margens no negócio de combustíveis tradicionais e uma revisão geral das expectativas do mercado para o setor de transição energética como um todo, não apenas para biocombustíveis celulósicos. O volume de E2G, aliás, segue crescendo: no segundo trimestre da safra 2025/2026 a produção atingiu 43 mil m³, alta de 186% sobre o mesmo período do ano anterior, puxada pelo avanço operacional das usinas Univalem, Barra e Bonfim.
Vale também uma ressalva sobre o argumento regulatório europeu. O etanol de cana convencional (E1G) já está entre os biocombustíveis de menor intensidade de carbono do mundo — isso não está em disputa. O que diferencia o E2G não é uma suposta insustentabilidade do etanol de primeira geração, mas o fato de usar resíduos agrícolas em vez de matéria-prima que, em tese, poderia ter uso alimentar.
Mercados como o europeu, que restringem crédito a combustíveis “crop-based”, tendem a reconhecer essa característica do E2G com um prêmio adicional — um diferencial de elegibilidade regulatória, não um veredito sobre a sustentabilidade do etanol convencional.
SAF: a fronteira de maior crescimento potencial
Se o E2G ainda navega entre promessa e ceticismo de mercado, o combustível sustentável de aviação (SAF) é onde o etanol brasileiro parece ter a oportunidade mais assimétrica. A Lei do Combustível do Futuro criou o ProBioQAV, com metas progressivas de redução de emissões para o setor aéreo — 1% a partir de 2027, chegando a 10% em 2037 — e o decreto que regulamenta o programa está, segundo o Ministério de Minas e Energia, nas etapas finais de tramitação na Casa Civil.
A escala do potencial brasileiro é o dado que mais chama atenção. Segundo a IATA, até 2030 o etanol produzido de forma sustentável a partir da cana, somado a óleos vegetais e resíduos, poderá gerar cerca de 18 milhões de toneladas de matéria-prima — o suficiente para cerca de 12 milhões de toneladas de SAF, praticamente cinco vezes a produção mundial estimada para 2026, que hoje representa menos de 1% do consumo global de combustível de aviação. Já há movimento concreto de investimento: a JetBio, controlada pelo grupo americano Summit Agricultural, avalia construir no Brasil uma planta de grande escala de SAF a partir de etanol, com cerca de 90% da produção voltada ao mercado externo, tendo Paulínia (SP) como uma das localizações mais cotadas.
A rota tecnológica relevante aqui — e a que conecta diretamente o etanol tradicional a esse mercado — é a chamada ethanol-to-jet (ATJ), que converte álcool diretamente em hidrocarboneto de aviação, ao lado das rotas HEFA (óleos e gorduras) e Fischer-Tropsch. Petrobras e Acelen Renováveis também têm projetos de SAF em desenvolvimento, ainda que baseados majoritariamente em rota HEFA.
Da cana ao frasco: a química renovável
A quarta frente é a menos visível ao consumidor final, mas talvez a mais reveladora sobre o potencial — e os limites — da bioeconomia brasileira baseada em cana. A Braskem lançou em 2010 o polietileno verde da linha I’m Green™, primeiro plástico de origem renovável produzido em escala industrial no mundo, feito a partir do eteno da cana em vez de nafta ou gás fóssil. O apelo ambiental é mensurável: a unidade da Braskem em Triunfo (RS), com capacidade de 200 mil toneladas anuais, permite que a resina capture 3,09 toneladas de CO2 por tonelada produzida durante seu processo produtivo.
Em 2026 a linha segue em expansão, com novos grades voltados a embalagens farmacêuticas e alimentícias apresentados na feira interpack, e uma norma técnica da ABNT que deve tornar o polietileno renovável o primeiro produto do país a receber o Selo Verde Brasil.
Mais interessante do ponto de vista de modelo de negócio é a trajetória de Amyris e DSM no interior paulista — um experimento que mistura sucesso técnico e reviravolta financeira. A Amyris chegou a construir uma biorrefinaria em Brotas (SP) para produzir farneseno, molécula fermentada a partir de melaço de cana usada como base para lubrificantes, diesel renovável, cosméticos e até combustível de aviação. Em 2017 vendeu essa planta à holandesa DSM — hoje DSM-Firmenich —, usando o capital para construir uma nova unidade em Barra Bonita (SP), inaugurada em 2022 ao lado de uma usina da Raízen, que fornece xarope de cana e energia, com investimento de US$ 75 milhões em cinco minifábricas de fermentação de precisão capazes de produzir simultaneamente treze moléculas diferentes, de vanilina natural a esqualano.
expansão continua: a Amyris está concluindo uma quarta linha independente de fermentação de precisão em Barra Bonita, com operação prevista para o início de 2026. O caso ilustra o ponto central da bioeconomia de cana: o Brasil não compete apenas oferecendo matéria-prima barata, mas atraindo capital e tecnologia de fermentação de ponta para se instalar sobre essa matéria-prima.
RenovaBio e os CBios: o motor financeiro por trás da descarbonização
As quatro frentes anteriores descrevem o que o etanol pode virar tecnicamente. Falta a peça que explica por que existe capital, política pública e previsibilidade regulatória para sustentar essa transformação: o RenovaBio, a Política Nacional de Biocombustíveis instituída pela Lei nº 13.576/2017, que criou um mercado financeiro específico para precificar a descarbonização gerada pelo etanol.
O mecanismo é relativamente direto. A cada ano, o Conselho Nacional de Política Energética (CNPE) fixa uma meta nacional de redução de emissões para o setor de combustíveis — 48,09 milhões de CBIOs para 2026, o equivalente a 48,09 milhões de toneladas de CO2 que deixarão de ser emitidas —, e essa meta é rateada pela ANP entre as distribuidoras de combustíveis fósseis conforme sua participação de mercado.

Para cumpri-la, cada distribuidora precisa comprar e “aposentar” Créditos de Descarbonização (CBios), um ativo financeiro negociado na B3 e emitido pelos produtores de biocombustíveis certificados — quanto menor a intensidade de carbono do processo produtivo de uma usina, medida por auditoria independente, mais créditos ela consegue gerar por litro vendido. Isso transforma eficiência ambiental diretamente em receita: usinas com menor intensidade de carbono precisam de cerca de 617 litros de etanol para gerar um único CBio, e qualquer avanço de eficiência energética se converte em mais créditos pela mesma capacidade produtiva.
A safra 2026 mostra o programa em ritmo acelerado. Até 25 de maio, dados da B3 apontavam 16,93 milhões de CBios emitidos no ano pelos produtores de biocombustíveis, com um volume disponível para negociação — somando emissores, parte obrigada e agentes não obrigados — de 26,79 milhões de créditos; somando os créditos já aposentados para cumprimento da meta, o setor já dispunha de cerca de 66% dos créditos necessários para atender integralmente às exigências do programa até o fim do ano, com prazo final em 31 de dezembro.
O histórico acumulado reforça a dimensão do programa: entre junho de 2020, início da comercialização dos CBios, e junho de 2025, o RenovaBio evitou a emissão de mais de 147 milhões de toneladas de CO2, e mais de 90% do etanol produzido no Brasil já está certificado pelo programa — o que faz do país, segundo a própria UNICA, o único do mundo a ter a pegada de carbono de sua produção de biocombustível auditada de forma sistemática.
O programa também está se abrindo para além da cana, um sinal de que o mecanismo é replicável para outras rotas de descarbonização: a CJ Selecta busca validar uma rota inédita de etanol de soja no RenovaBio, com emissões calculadas em 47% menores que as da gasolina e expectativa de começar a gerar CBios até meados de 2026, e em 2025 a ANP aprovou pela primeira vez a certificação de um biocombustível importado — etanol anidro dos Estados Unidos —, permitindo que ele também gere créditos dentro do programa.
Nem tudo, porém, é só avanço linear. Como nas outras frentes descritas neste texto, vale reconhecer o risco em vez de tratá-lo como detalhe: em janeiro de 2026 o Tribunal de Contas da União apresentou uma auditoria sobre o mercado de CBios apontando lacunas no monitoramento dos resultados climáticos, aumento do número de distribuidoras descumprindo metas anuais e judicialização crescente em torno das regras do programa — um quadro de tensão regulatória que a chamada “Lei dos CBios”, sancionada em 2024, tentou endereçar ao agravar penalidades por descumprimento. É o mesmo tipo de fricção entre potencial técnico e maturidade institucional que aparece no E2G e no SAF: o mecanismo existe e funciona em escala, mas sua previsibilidade de longo prazo ainda está sendo testada.
O fio que conecta as cinco frentes: da usina à biorrefinaria financiada
O que une motor híbrido flex, E2G, SAF, química de fermentação e o mercado de CBios não são apostas paralelas, mas a convergência para um único conceito industrial: a biorrefinaria financiada pela própria descarbonização que produz.
A usina de cana deixa de ser uma planta dedicada a dois produtos — açúcar e etanol-combustível — e passa a operar como um complexo capaz de produzir, a partir da mesma matéria-prima, combustível automotivo, combustível de aviação, plástico e moléculas de química fina, com cada tonelada de CO2 equivalente evitada convertida em um ativo negociável em bolsa. É esse duplo salto — de usina agroindustrial para plataforma multiproduto, e de commodity física para ativo financeiro auditável — que dá substância à ideia de que o etanol deixou de ser apenas combustível.
O E2G multiplica o rendimento por hectare sem nova área plantada; o SAF redireciona parte da produção para uma cadeia de maior valor agregado; a fermentação de precisão (Amyris/DSM) e a petroquímica renovável (Braskem) mostram que o mesmo açúcar pode virar um hidrocarboneto de aviação ou um ingrediente de cosmético; e o RenovaBio é o que amarra tudo isso a um preço de mercado, transformando eficiência ambiental em fluxo de caixa previsível — ainda que sob disputa regulatória.
Há também uma característica econômica que distingue essa trajetória da do petróleo e que vale explicitar: a cana é uma matéria-prima renovável, replantada em ciclos anuais, capaz de abastecer simultaneamente alimentação, combustível, energia elétrica e química — sem que um uso necessariamente canibalize o outro, como demonstra o próprio E2G ao extrair mais energia do resíduo em vez de mais área.
O petróleo, por definição, é finito e sua cadeia química depende da extração continuada de um recurso não renovável. Uma biorrefinaria de cana, em tese, pode se expandir em produtividade e diversificação sem repetir esse limite estrutural — e agora com um mercado próprio, o RenovaBio, que precifica justamente essa vantagem estrutural em toneladas de CO2 evitadas.
Isso abre uma leitura geopolítica que o texto até aqui só sugeriu. A bioeconomia global de baixo carbono está se organizando, hoje, em torno de três grandes cadeias industriais: a de biomassa (matérias-primas orgânicas convertidas em combustíveis e químicos), a de hidrogênio (produção, transporte e uso do H2 como vetor energético) e a de carbono (captura, precificação e comércio de créditos de descarbonização).
O Brasil, via etanol, praticamente domina apenas a primeira — e a domina com folga, entre matéria-prima, escala de produção e maturidade regulatória. Nas outras duas, a posição é bem mais modesta: o país ainda não tem uma indústria de hidrogênio verde em escala comparável, e mesmo no mercado de carbono, onde o RenovaBio é uma referência internacional pela auditoria sistemática que impõe, o Brasil segue mais como fornecedor de créditos do que como formador de preço nos mercados globais. É justamente na intersecção dessas três cadeias — um etanol que também alimenta células de combustível, que também gera SAF via rota ethanol-to-jet, que também virou o lastro de um mercado de CBios — que a próxima etapa da disputa industrial provavelmente vai se decidir.
Assim como o petróleo definiu, ao longo do século XX, quem exportava apenas matéria-prima bruta e quem dominava o refino e a petroquímica de maior valor agregado, a bioeconomia de cana coloca o Brasil diante de uma escolha análoga: seguir exportando etanol e açúcar como commodities, ou capturar as etapas de maior valor — engenharia de fermentação, tecnologia de conversão ethanol-to-jet, catálise para química renovável, e também a arquitetura do próprio mercado de crédito de carbono — dentro do país.
Os casos de Amyris/DSM (fermentação de precisão), Braskem (petroquímica renovável) e o próprio RenovaBio (que fez do Brasil o único país a auditar sistematicamente a pegada de carbono de seus biocombustíveis) mostram que essa capacidade de captura já existe em escala; o desafio de política industrial é replicá-la nas frentes ainda emergentes, como o SAF, onde hoje a maior parte do investimento anunciado (caso da JetBio) já nasce voltada à exportação do produto final, não necessariamente da tecnologia ou do mecanismo de precificação de carbono que o sustenta.
Os riscos, porém, não são triviais, e reconhecê-los é o que distingue uma tese de uma promessa. O ambiente de juros altos e a revisão geral das expectativas para o setor de transição energética pressionaram o retorno financeiro de apostas como o E2G, independentemente do mérito técnico da tecnologia. O SAF depende de um decreto regulatório ainda não publicado e de uma capacidade brasileira de reter valor numa cadeia hoje majoritariamente desenhada para exportação.
O próprio RenovaBio, apesar de já ter evitado mais de 147 milhões de toneladas de CO2 desde 2020, enfrenta questionamento do TCU sobre lacunas de monitoramento e judicialização crescente — um lembrete de que mercados de carbono, mesmo bem-sucedidos, exigem manutenção institucional constante. E a hibridização flex, embora tecnicamente elegante e hoje mais barata na bomba para o consumidor brasileiro, segue competindo por capital e atenção das montadoras com a eletrificação plena, que avança em ritmo mais acelerado nos centros urbanos globais.
A grande disputa da transição energética talvez nunca tenha sido apenas entre motores elétricos e motores a combustão. Ela é, antes de tudo, uma disputa por quem controla as cadeias industriais do carbono de baixa intensidade. Nesse cenário, o etanol brasileiro deixa de ser apenas um combustível alternativo para se tornar uma plataforma industrial capaz de integrar mobilidade, aviação, química renovável, materiais avançados e mercados financeiros de carbono. A questão que permanece aberta não é tecnológica — boa parte dela já existe —, mas industrial: quanto desse valor o Brasil conseguirá capturar dentro de suas próprias fronteiras.
*José Gustavo Pauro é Analista Setorial com experiência de mais de 20 anos no setor sucroenergético.