Home Últimas Notícias Futuros de petróleo recuam 2% com temores sobre demanda da China
Últimas Notícias

Futuros de petróleo recuam 2% com temores sobre demanda da China

Compartilhar

Os preços do petróleo caíram quase 2% nesta sexta-feira, 16, com pouca alteração na semana, enquanto os investidores moderaram as expectativas de crescimento da demanda da China, maior importadora de petróleo.

Os futuros do petróleo Brent caíram US$ 1,36, ou 1,7%, para fechar a US$ 79,68 por barril. Os futuros do petróleo West Texas Intermediate dos Estados Unidos caíram US$ 1,51, ou 1,9%, indo a US$ 76,65 por barril.

Na semana anterior, o petróleo Brent fechou a US$ 79,66 por barril e o WTI encerrou a US$ 76,84 por barril.

Na quinta-feira, dados da China mostraram que sua economia perdeu força em julho, com os preços de imóveis novos caindo no ritmo mais rápido em nove anos, a produção industrial desacelerando e o desemprego aumentando.

Isso alimentou preocupações sobre uma queda na demanda do maior importador de petróleo, onde as refinarias cortaram drasticamente as taxas de processamento de petróleo no mês passado devido à fraca demanda por combustível.

A Organização dos Países Exportadores de Petróleo cortou na segunda-feira, 12, sua previsão para o crescimento da demanda por petróleo deste ano, citando fraqueza na China. A Agência Internacional de Energia, sediada em Paris, também citou fraca demanda na China quando cortou suas previsões para 2025 na terça-feira, 13.

“Foi uma semana volátil nos mercados de petróleo: por um lado, havia temores de interrupções no fornecimento devido a uma guerra mais ampla no Oriente Médio, mas, por outro, a desaceleração do crescimento na China forçou revisões nas previsões de demanda”, disse o presidente da consultoria de energia Lipow Oil Associates, Andrew Lipow.

Os futuros do petróleo subiram no início da semana, enquanto os operadores se preparavam para a retaliação do Irã contra Israel pelo assassinato de um líder do Hamas em Teerã no mês passado. Mas parte desse risco foi precificado porque o Irã ainda não atacou, escreveram analistas do Commerzbank Research na sexta-feira.

Reuters/Shariq Khan e Arunima Kumar
Com reportagem adicional de Sudarshan Varadhan
Compartilhar

Últimas notícias

Últimas Notícias

Mercado de açúcar enfrenta tempestade perfeita com efeito El Niño, mudança de posição dos fundos e quebras de safra global Especialistas apontam volatilidade histórica, revisões para baixo na produção do Centro-Sul brasileiro e desafios industriais com a cana no campo. São Paulo, outubro de 2026 – O mercado global de açúcar e commodities vive um momento de forte volatilidade e reconfiguração de cenários, impulsionado por fatores macroeconômicos e climáticos. A discussão fez parte da programação desta terça-feira, 27 de outubro, durante a 26ª Conferência Internacional DATAGRO sobre Açúcar e Etanol. Durante o painel “Fundamentos do Mercado Internacional de Açúcar”, moderado por Thiago Duarte, Associate Partner do BTG Pactual, e com a participação de lideranças do setor, representado por Jeremy Austin (Diretor Geral da Sucden Brasil), Mario de Rezende Barbosa (Diretor de Estratégia da LDC) e Paulo Garcia (CEO da Vital Commodities), foram debatidos os impactos do fenômeno El Niño, o comportamento especulativo dos fundos e os gargalos na produção do Centro-Sul do Brasil, além de quebras nas safras da Índia e da Europa. O papel do El Niño e a virada histórica dos fundos O mercado internacional registrou uma reviravolta histórica na posição dos fundos especulativos e em contratos em aberto, impulsionado por uma tempestade perfeita macroeconômica que envolveu o avanço do El Niño e conflitos geopolíticos. O moderador Thiago Duarte relata que aprendeu com Plínio Nastari, presidente da DATAGRO, que nenhuma safra é igual à outra, todas têm suas características próprias, o que fica evidente no ciclo de produção atual. “O mercado muda muito, tem o El Niño que está agindo muito, tem parte especulativa que foi comprando, estavam com 100 mil lotes vendidos, agora são 120 mil lotes comprados. O El Niño que está atingindo antes do previsto o Centro-Sul do Brasil, então a produção está mais complicada, mais atrasada com chuvas”, diz Jeremy Austin, Diretor Geral da Sucden Brasil. Revisão de safra e desafios industriais no Centro-Sul No Brasil, a produção enfrenta atrasos e perdas consideráveis. A necessidade de maximizar o açúcar o mais cedo possível e o comportamento dos fundos frente aos fundamentos foram pontuados por Mario de Rezende Barbosa, Diretor de Estratégia da LDC. “Virou algo muito mais macro do que o próprio fundamento do açúcar; o açúcar foi comprado em busca de commodity por muitos fatores. A maximização de açúcar o mais cedo possível faz parte da premissa que estamos usando hoje”, considera. No entanto, a gestão desse volume traz desafios operacionais severos para a indústria, como a cana “pisada” e as incertezas sobre o calendário de moagem. “Eu ouço muito dizer que as usinas vão começar em março; eu acho muito difícil que isso aconteça, porque quando todas as usinas estão se organizando para moer próximo ao Natal. Todas elas passam por uma entressafra e vão estar entregando seus equipamentos e os prestadores de serviço em janeiro”, acredita Paulo Garcia, CEO da Vital Commodities. Cenário internacional: Índia e Europa Os participantes do painel também falaram sobre o cenário internacional, pontuando que tanto a Índia quanto a Europa registraram quedas expressivas em suas estimativas de produção, pressionando ainda mais a balança global e reduzindo os excedentes exportáveis frente à lentidão nos embarques indianos e à diminuição de área plantada no continente europeu.

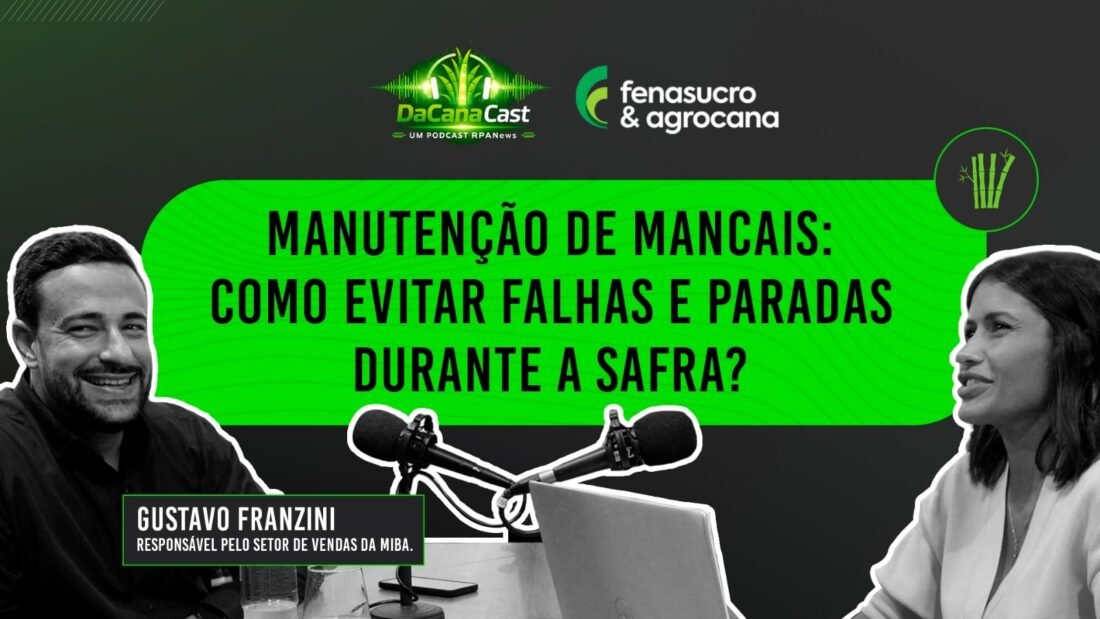
Episódio 32: Manutenção de mancais: como evitar falhas e paradas durante a safra?

Episódio 31: Como aumentar a confiabilidade dos acionamentos mecânicos nas usinas?

Enviamos diariamente um boletim informativo com destaques do setor bioenergético 

Artigo Relacionado
Últimas Notícias

Mercado de açúcar enfrenta tempestade perfeita com efeito El Niño, mudança de posição dos fundos e quebras de safra global Especialistas apontam volatilidade histórica, revisões para baixo na produção do Centro-Sul brasileiro e desafios industriais com a cana no campo. São Paulo, outubro de 2026 – O mercado global de açúcar e commodities vive um momento de forte volatilidade e reconfiguração de cenários, impulsionado por fatores macroeconômicos e climáticos. A discussão fez parte da programação desta terça-feira, 27 de outubro, durante a 26ª Conferência Internacional DATAGRO sobre Açúcar e Etanol. Durante o painel “Fundamentos do Mercado Internacional de Açúcar”, moderado por Thiago Duarte, Associate Partner do BTG Pactual, e com a participação de lideranças do setor, representado por Jeremy Austin (Diretor Geral da Sucden Brasil), Mario de Rezende Barbosa (Diretor de Estratégia da LDC) e Paulo Garcia (CEO da Vital Commodities), foram debatidos os impactos do fenômeno El Niño, o comportamento especulativo dos fundos e os gargalos na produção do Centro-Sul do Brasil, além de quebras nas safras da Índia e da Europa. O papel do El Niño e a virada histórica dos fundos O mercado internacional registrou uma reviravolta histórica na posição dos fundos especulativos e em contratos em aberto, impulsionado por uma tempestade perfeita macroeconômica que envolveu o avanço do El Niño e conflitos geopolíticos. O moderador Thiago Duarte relata que aprendeu com Plínio Nastari, presidente da DATAGRO, que nenhuma safra é igual à outra, todas têm suas características próprias, o que fica evidente no ciclo de produção atual. “O mercado muda muito, tem o El Niño que está agindo muito, tem parte especulativa que foi comprando, estavam com 100 mil lotes vendidos, agora são 120 mil lotes comprados. O El Niño que está atingindo antes do previsto o Centro-Sul do Brasil, então a produção está mais complicada, mais atrasada com chuvas”, diz Jeremy Austin, Diretor Geral da Sucden Brasil. Revisão de safra e desafios industriais no Centro-Sul No Brasil, a produção enfrenta atrasos e perdas consideráveis. A necessidade de maximizar o açúcar o mais cedo possível e o comportamento dos fundos frente aos fundamentos foram pontuados por Mario de Rezende Barbosa, Diretor de Estratégia da LDC. “Virou algo muito mais macro do que o próprio fundamento do açúcar; o açúcar foi comprado em busca de commodity por muitos fatores. A maximização de açúcar o mais cedo possível faz parte da premissa que estamos usando hoje”, considera. No entanto, a gestão desse volume traz desafios operacionais severos para a indústria, como a cana “pisada” e as incertezas sobre o calendário de moagem. “Eu ouço muito dizer que as usinas vão começar em março; eu acho muito difícil que isso aconteça, porque quando todas as usinas estão se organizando para moer próximo ao Natal. Todas elas passam por uma entressafra e vão estar entregando seus equipamentos e os prestadores de serviço em janeiro”, acredita Paulo Garcia, CEO da Vital Commodities. Cenário internacional: Índia e Europa Os participantes do painel também falaram sobre o cenário internacional, pontuando que tanto a Índia quanto a Europa registraram quedas expressivas em suas estimativas de produção, pressionando ainda mais a balança global e reduzindo os excedentes exportáveis frente à lentidão nos embarques indianos e à diminuição de área plantada no continente europeu.

Chuvas no Centro-Sul brasileiro, mudanças nas posições dos fundos e perspectivas de...

Últimas Notícias

Datagro projeta moagem de 640,5 milhões de toneladas de cana no Centro-Sul, com queda de 5% na produção de açúcar

Consultoria estima crescimento de 4,8% no processamento de cana na safra 2026/27,...

Últimas NotíciasDestaqueOpiniãoPopular

Especial RH: Relacionamento: organizacional x pessoal

Onde pode estar a origem do bom ou mau relacionamento entre as...

Últimas Notícias

Mubadala e FS avaliam a compra de dívida da Raízen, dizem fontes

Segundo pessoas familiarizadas com o assunto que falaram com a Bloomberg News,...