
Colegiado entendeu que a aplicação da lei que concede o benefício é irrestrita e vai além da classificação da atividade
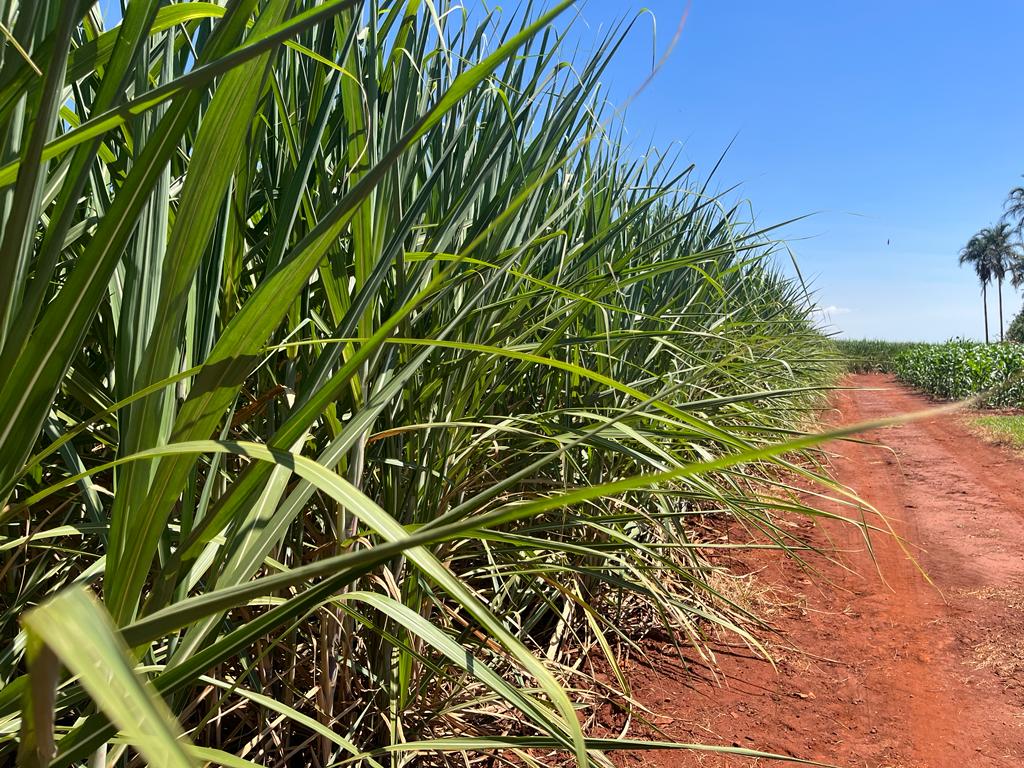
Por maioria de votos, o Conselho Administrativo de Recursos Fiscais (Carf) concedeu o benefício da depreciação acelerada incentivada à cultura de cana-de-açúcar da Usina Goianesia S/A, o que possibilita à empresa a redução da base de cálculo do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). A votação terminou em 6×2, mantendo o entendimento e as razões anteriores já postas pela turma em outro caso similar, julgado em 2023.
O colegiado entendeu que a aplicação da lei que concede o benefício (artigo 6º da MP 2159-70) é irrestrita e vai além da classificação da atividade, e que as questões de exaustão e depreciação envolvem o mesmo assunto, com natureza jurídica idêntica, embora tenham critérios contábeis diferentes.
O texto do artigo 6º da MP 2159-70 dispõe que “os bens do ativo permanente imobilizado, exceto a terra nua, adquiridos por pessoa jurídica que explore a atividade rural, para uso nessa atividade, poderão ser depreciados integralmente no próprio ano da aquisição”.
Para o Fisco, a lavoura canavieira estaria, na verdade, sujeita à exaustão, de modo que a aplicação da depreciação seria inadequada. Já segundo o contribuinte, o entendimento da fiscalização nos processos extrapola o texto da norma ao exigir uma distinção entre diferentes tipos de culturas para a aplicação do benefício.
Prevaleceu o entendimento do relator, que defendeu que a norma estabelece que, quando o bem é destinado à exploração rural, ele poderá ser depreciado integralmente, independentemente de estar sujeito a exaustão ou depreciação. Para ele, a legislação não exige a observância da natureza jurídica do ativo, mas a exploração em atividade rural.
Ficou superada a divergência levantada pela conselheira Edeli Bessa, que argumentou que o artigo poderia ser interpretado de maneira mais ampla, defendendo que a forma como se dá a cultura da cana-de-açúcar, assim como o fato de não produzir frutos, deveria afastar a concessão do benefício. Ela foi acompanhada pelo presidente do colegiado, Fernando Brasil.
Os processos tramitaram com números 13116.000340/2008-41 e 13116.000341/2008-95 e envolvem a Usina Goianesia S/A.logo-jota.
Com informações da JOTA / Diane Bikel