Home Últimas Notícias Participação de bloco de controle na Raízen pode cair de 88% para 30%
Últimas Notícias

Participação de bloco de controle na Raízen pode cair de 88% para 30%

Compartilhar

Bloco passará a ser dividido entre Shell, Cosan e Aguassanta

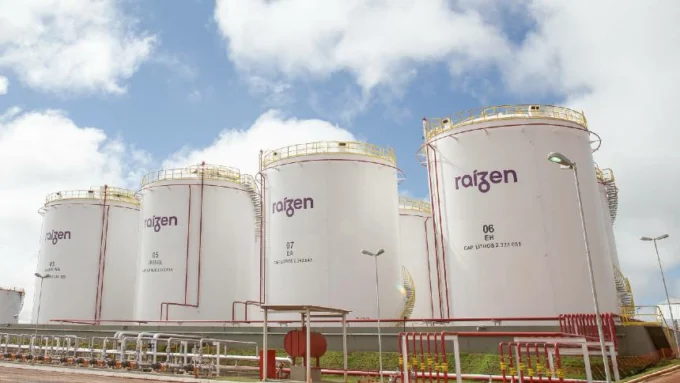
O processo de recuperação extrajudicial da Raízen, protocolado nesta quarta-feira, 11, vai mudar bastante a composição acionária da empresa. Segundo pessoas ligadas às negociações, a companhia deve continuar com um bloco de controle, mas com uma participação acionária bem menor e com uma configuração diferente.

Hoje, o bloco de controle detém 88% das ações da empresa. Ele é dividido de forma igualitária entre Shell e Cosan, com 50% das ações para cada grupo.

Na nova configuração, os sócios devem passar a deter algo em torno de 30% da companhia. O bloco passará a ser dividido entre Shell, Cosan e Aguassanta, a holding de Rubens Ometto, controlador da Cosan. A Shell será a maior acionista individual.

Não está claro ainda, no entanto, como esse controle da empresa será exercido. A questão da divisão do conselho de administração, por exemplo, ainda está em discussão.

Além disso, credores e outros acionistas da Raízen negociando uma conversão de cerca de R$ 25 bilhões de dívida em capital. Se chegarem a um acordo, devem se tornar sócios da empresa.

A avaliação é que, ao final do processo de recuperação, a dívida da empresa, que está hoje em torno de R$ 65 bilhões, cairia para algo como R$ 35 bilhões. É o maior processo extrajudicial desse tipo já visto no Brasil. Oi e Odebrecht tiveram débitos maiores reestruturados, mas foram processos feitos já no âmbito judicial.

As pessoas ouvidas pela reportagem, em condição de anonimato, dizem também que, nesse momento, não há uma busca por um novo investidor para a empresa.

Cenário macroeconômico e dificuldades setoriais

O aporte de capital dos controladores na Raízen deve ficar em R$ 4 bilhões: R$ 3,5 bilhões virão da Shell e R$ 500 milhões serão aportados por Ometto, por meio da Aguassanta.

Nas últimas semanas, representantes de Shell, Cosan, Raízen e BTG Pactual (acionista da Cosan) fizeram uma série de reuniões, buscando chegar a um acordo sobre quanto dinheiro deveriam aportar na empresa, que não evoluiu além dos R$ 4 bilhões decididos. As conversas incluíram até um encontro, em Brasília, com o presidente Luiz Inácio Lula da Silva.

Em fato relevante, a Raízen atribui a deterioração da situação financeira do grupo a uma combinação de fatores macroeconômicos e setoriais, incluindo ciclos recentes de menor produtividade agrícola, compressão de margens e aumento do custo do endividamento.

Segundo o documento, mudanças no ambiente econômico e no próprio setor sucroenergético prejudicaram o desempenho das companhias operacionais do grupo nos últimos anos e acabaram pressionando toda a estrutura financeira das empresas envolvidas.

“A alteração do cenário macroeconômico e setorial – decorrente de ciclos de colheita de menor produtividade, queda das margens e alto custo do endividamento financeiro – prejudicou a atividade das companhias operacionais e, por consequência, toda a operação estruturada pelas Devedoras ao longo de anos de atuação no segmento”, afirma.

O texto também destaca o impacto do forte aumento das taxas de juros no Brasil no período recente. De acordo com o documento, houve uma “alta expressiva da taxa básica de juros no mercado doméstico”, com a Selic passando de cerca de 2% em 2020 para aproximadamente 15% em 2026.

Esse movimento, segundo o plano, elevou significativamente o custo do endividamento das empresas do grupo e contribuiu para o agravamento da situação financeira.

O Estado de S.Paulo | Raquel Landim
Com colaboração de Leandro Silveira e Gabriel Azevedo
Compartilhar

Últimas notícias

Últimas Notícias

Mercado de açúcar enfrenta tempestade perfeita com efeito El Niño, mudança de posição dos fundos e quebras de safra global Especialistas apontam volatilidade histórica, revisões para baixo na produção do Centro-Sul brasileiro e desafios industriais com a cana no campo. São Paulo, outubro de 2026 – O mercado global de açúcar e commodities vive um momento de forte volatilidade e reconfiguração de cenários, impulsionado por fatores macroeconômicos e climáticos. A discussão fez parte da programação desta terça-feira, 27 de outubro, durante a 26ª Conferência Internacional DATAGRO sobre Açúcar e Etanol. Durante o painel “Fundamentos do Mercado Internacional de Açúcar”, moderado por Thiago Duarte, Associate Partner do BTG Pactual, e com a participação de lideranças do setor, representado por Jeremy Austin (Diretor Geral da Sucden Brasil), Mario de Rezende Barbosa (Diretor de Estratégia da LDC) e Paulo Garcia (CEO da Vital Commodities), foram debatidos os impactos do fenômeno El Niño, o comportamento especulativo dos fundos e os gargalos na produção do Centro-Sul do Brasil, além de quebras nas safras da Índia e da Europa. O papel do El Niño e a virada histórica dos fundos O mercado internacional registrou uma reviravolta histórica na posição dos fundos especulativos e em contratos em aberto, impulsionado por uma tempestade perfeita macroeconômica que envolveu o avanço do El Niño e conflitos geopolíticos. O moderador Thiago Duarte relata que aprendeu com Plínio Nastari, presidente da DATAGRO, que nenhuma safra é igual à outra, todas têm suas características próprias, o que fica evidente no ciclo de produção atual. “O mercado muda muito, tem o El Niño que está agindo muito, tem parte especulativa que foi comprando, estavam com 100 mil lotes vendidos, agora são 120 mil lotes comprados. O El Niño que está atingindo antes do previsto o Centro-Sul do Brasil, então a produção está mais complicada, mais atrasada com chuvas”, diz Jeremy Austin, Diretor Geral da Sucden Brasil. Revisão de safra e desafios industriais no Centro-Sul No Brasil, a produção enfrenta atrasos e perdas consideráveis. A necessidade de maximizar o açúcar o mais cedo possível e o comportamento dos fundos frente aos fundamentos foram pontuados por Mario de Rezende Barbosa, Diretor de Estratégia da LDC. “Virou algo muito mais macro do que o próprio fundamento do açúcar; o açúcar foi comprado em busca de commodity por muitos fatores. A maximização de açúcar o mais cedo possível faz parte da premissa que estamos usando hoje”, considera. No entanto, a gestão desse volume traz desafios operacionais severos para a indústria, como a cana “pisada” e as incertezas sobre o calendário de moagem. “Eu ouço muito dizer que as usinas vão começar em março; eu acho muito difícil que isso aconteça, porque quando todas as usinas estão se organizando para moer próximo ao Natal. Todas elas passam por uma entressafra e vão estar entregando seus equipamentos e os prestadores de serviço em janeiro”, acredita Paulo Garcia, CEO da Vital Commodities. Cenário internacional: Índia e Europa Os participantes do painel também falaram sobre o cenário internacional, pontuando que tanto a Índia quanto a Europa registraram quedas expressivas em suas estimativas de produção, pressionando ainda mais a balança global e reduzindo os excedentes exportáveis frente à lentidão nos embarques indianos e à diminuição de área plantada no continente europeu.

Episódio 32: Manutenção de mancais: como evitar falhas e paradas durante a safra?

Episódio 31: Como aumentar a confiabilidade dos acionamentos mecânicos nas usinas?

Enviamos diariamente um boletim informativo com destaques do setor bioenergético 

Artigo Relacionado
Últimas Notícias

Mercado de açúcar enfrenta tempestade perfeita com efeito El Niño, mudança de posição dos fundos e quebras de safra global Especialistas apontam volatilidade histórica, revisões para baixo na produção do Centro-Sul brasileiro e desafios industriais com a cana no campo. São Paulo, outubro de 2026 – O mercado global de açúcar e commodities vive um momento de forte volatilidade e reconfiguração de cenários, impulsionado por fatores macroeconômicos e climáticos. A discussão fez parte da programação desta terça-feira, 27 de outubro, durante a 26ª Conferência Internacional DATAGRO sobre Açúcar e Etanol. Durante o painel “Fundamentos do Mercado Internacional de Açúcar”, moderado por Thiago Duarte, Associate Partner do BTG Pactual, e com a participação de lideranças do setor, representado por Jeremy Austin (Diretor Geral da Sucden Brasil), Mario de Rezende Barbosa (Diretor de Estratégia da LDC) e Paulo Garcia (CEO da Vital Commodities), foram debatidos os impactos do fenômeno El Niño, o comportamento especulativo dos fundos e os gargalos na produção do Centro-Sul do Brasil, além de quebras nas safras da Índia e da Europa. O papel do El Niño e a virada histórica dos fundos O mercado internacional registrou uma reviravolta histórica na posição dos fundos especulativos e em contratos em aberto, impulsionado por uma tempestade perfeita macroeconômica que envolveu o avanço do El Niño e conflitos geopolíticos. O moderador Thiago Duarte relata que aprendeu com Plínio Nastari, presidente da DATAGRO, que nenhuma safra é igual à outra, todas têm suas características próprias, o que fica evidente no ciclo de produção atual. “O mercado muda muito, tem o El Niño que está agindo muito, tem parte especulativa que foi comprando, estavam com 100 mil lotes vendidos, agora são 120 mil lotes comprados. O El Niño que está atingindo antes do previsto o Centro-Sul do Brasil, então a produção está mais complicada, mais atrasada com chuvas”, diz Jeremy Austin, Diretor Geral da Sucden Brasil. Revisão de safra e desafios industriais no Centro-Sul No Brasil, a produção enfrenta atrasos e perdas consideráveis. A necessidade de maximizar o açúcar o mais cedo possível e o comportamento dos fundos frente aos fundamentos foram pontuados por Mario de Rezende Barbosa, Diretor de Estratégia da LDC. “Virou algo muito mais macro do que o próprio fundamento do açúcar; o açúcar foi comprado em busca de commodity por muitos fatores. A maximização de açúcar o mais cedo possível faz parte da premissa que estamos usando hoje”, considera. No entanto, a gestão desse volume traz desafios operacionais severos para a indústria, como a cana “pisada” e as incertezas sobre o calendário de moagem. “Eu ouço muito dizer que as usinas vão começar em março; eu acho muito difícil que isso aconteça, porque quando todas as usinas estão se organizando para moer próximo ao Natal. Todas elas passam por uma entressafra e vão estar entregando seus equipamentos e os prestadores de serviço em janeiro”, acredita Paulo Garcia, CEO da Vital Commodities. Cenário internacional: Índia e Europa Os participantes do painel também falaram sobre o cenário internacional, pontuando que tanto a Índia quanto a Europa registraram quedas expressivas em suas estimativas de produção, pressionando ainda mais a balança global e reduzindo os excedentes exportáveis frente à lentidão nos embarques indianos e à diminuição de área plantada no continente europeu.

Chuvas no Centro-Sul brasileiro, mudanças nas posições dos fundos e perspectivas de...

Últimas Notícias

Datagro projeta moagem de 640,5 milhões de toneladas de cana no Centro-Sul, com queda de 5% na produção de açúcar

Consultoria estima crescimento de 4,8% no processamento de cana na safra 2026/27,...

Últimas NotíciasDestaqueOpiniãoPopular

Especial RH: Relacionamento: organizacional x pessoal

Onde pode estar a origem do bom ou mau relacionamento entre as...

Últimas Notícias

Mubadala e FS avaliam a compra de dívida da Raízen, dizem fontes

Segundo pessoas familiarizadas com o assunto que falaram com a Bloomberg News,...