
Agência mantém rating da companhia e avalia que aquisição da unidade da Raízen poderá gerar ganhos operacionais e ser compensada pelo aumento do EBITDA
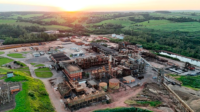
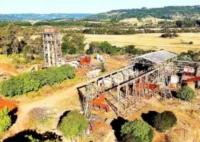
A S&P Global Ratings avalia que a aquisição da Usina Caarapó, da Raízen, terá impacto neutro sobre o perfil de crédito da Adecoagro. Em relatório divulgado nesta semana, a agência informou que espera que o pagamento de R$ 760 milhões pela unidade seja financiado por meio de dívida adicional, mas considera que o aumento do EBITDA decorrente da operação deverá compensar parcialmente a elevação da alavancagem financeira. Com isso, os ratings da companhia permaneceram inalterados.
Segundo a agência, a expectativa é de que a operação seja concluída antes de 1º de outubro de 2026, condicionada à aprovação do Conselho Administrativo de Defesa Econômica (Cade).
Além dos efeitos financeiros da aquisição, a S&P avalia que a incorporação da Usina Caarapó poderá gerar ganhos operacionais para a Adecoagro. De acordo com os analistas, a integração da unidade ao cluster regional já existente da companhia tem potencial para criar sinergias, especialmente em logística e disponibilidade de cana.
Revisão de perspectiva reforçou confiança da agência
A avaliação divulgada agora reforça a visão apresentada pela S&P em junho, quando a agência revisou a perspectiva da Adecoagro de negativa para estável e reafirmou o rating ‘BB-‘ da companhia.
Na ocasião, a agência atribuiu a melhora principalmente à expectativa de aceleração da desalavancagem da empresa, impulsionada por preços de ureia e etanol acima do esperado.
Segundo a S&P, a dívida ajustada sobre EBITDA deverá recuar para 2,4 vezes em 2026 e 2027, ante 4,4 vezes em 2025 (ou 3,1 vezes em base proforma). A agência também projetou EBITDA consolidado de US$ 761 milhões nos dois próximos anos, frente aos US$ 448 milhões registrados em 2025.
Etanol e fertilizantes sustentam projeções
No relatório divulgado em junho, a S&P elevou suas expectativas para o segmento de açúcar e etanol da Adecoagro. A agência passou a projetar moagem de 13,6 milhões de toneladas de cana em 2026, crescimento de 12% sobre o ano anterior, refletindo melhores produtividades agrícolas e a estratégia da companhia de ampliar a participação do etanol no mix de produção.
A expectativa é de que o biocombustível represente 65% do mix da empresa em 2026, com preço médio estimado de R$ 2,90 por litro.
Na avaliação da agência, esses fatores deverão compensar um mercado de açúcar mais fraco e o desempenho mais moderado das operações de alimentos e agricultura, contribuindo para a redução da alavancagem financeira.
Outro destaque é o desempenho da unidade de fertilizantes. A S&P projeta EBITDA de US$ 383 milhões para o segmento em 2026 e US$ 347 milhões em 2027, patamares significativamente superiores aos US$ 189 milhões registrados em 2025.
Mesmo com a normalização dos preços internacionais da ureia, a agência avalia que a Adecoagro continuará capturando margens elevadas graças aos contratos de longo prazo para fornecimento de gás natural na Argentina, principal componente do custo de produção dos fertilizantes.
Exposição à Argentina segue monitorada
A S&P também destacou que a recente elevação do rating soberano da Argentina reduziu parte da pressão sobre a qualidade de crédito da Adecoagro, mesmo após o aumento da exposição ao país com a aquisição da Profertil.
Segundo a agência, cerca de 55% do EBITDA consolidado da companhia deverá continuar sendo gerado na Argentina em 2026. Ainda assim, a diversificação das operações no Brasil e no Uruguai, além da posição de caixa denominada em dólar e da ausência de dívida transfronteiriça no país, contribuem para mitigar esse risco.
Perspectiva permanece estável
A S&P afirma que a perspectiva estável reflete a expectativa de que a Adecoagro mantenha controle sobre sua alavancagem e preserve uma postura prudente em relação à remuneração dos acionistas, investimentos e futuras operações de fusões e aquisições, ao mesmo tempo em que se beneficia de um modelo de negócios diversificado e da presença em diferentes mercados.
A agência ressalta, no entanto, que uma estratégia mais agressiva de crescimento financiada por dívida, deterioração da liquidez ou aumento consistente da alavancagem acima de três vezes o EBITDA poderão pressionar a classificação de crédito da companhia.